


Am 13. Oktober 2026 verhandelt das Bundesverfassungsgericht über die steuerlichen Begünstigungen für Betriebsvermögen. Für Unternehmerfamilien stellt sich damit die Frage, ob eine geplante Unternehmensnachfolge noch kurzfristig umgesetzt werden sollte. Entscheidend ist: jetzt sorgfältig vorbereiten, aber nichts überstürzen.
Unternehmenssteuerrecht
Thema: Unternehmenssteuerrecht
Thema: Unternehmenssteuerrecht

Das Bundesarbeitsgericht (BAG) hat mit Urteil vom 19. März 2025 für eine virtuelle Optionsvereinbarung entschieden, dass eine Bad Leaver-Klausel, die bei einer Kündigung durch den Arbeitnehmer (Eigenkündigung) zum sofortigen Verfall aller gevesteten virtuellen Optionsrechte führte, unwirksam ist. Gleiches gilt für ein für den Fall nach Beendigung des Beschäftigungsverhältnisses vereinbartes Verfall-Vesting, welches kürzere Vesting-Fristen vorsah als beim Erwerb der virtuellen Optionen.
Der nachfolgende Beitrag fasst den Sachverhalt sowie die Entscheidung des BAG zusammen, um anschließend die Auswirkungen des Urteils auf Optionsprogramme sowie weitere Formen der Mitarbeiterbeteiligung zu beleuchten.
Thema: Unternehmenssteuerrecht

Schon vor dem Inkrafttreten des ZuFinG wurde die Neuregelung der Mitarbeiterbeteiligungen heiß diskutiert. Was gilt jetzt und warum können Mitarbeiterbeteiligungen gerade für Unternehmen in einer starken Wachstumsphase attraktiv sein? Was sind die größten Probleme bei der Beteiligung von Mitarbeitern?
Thema: Unternehmenssteuerrecht
Wenn dem Finanzamt auffällt, dass ein Gewinnabführungsvertrag nicht richtig formuliert ist, wird es regemäßig sehr schwierig, ihn durch Auslegung oder Interpretation zu retten.
Thema: Unternehmenssteuerrecht
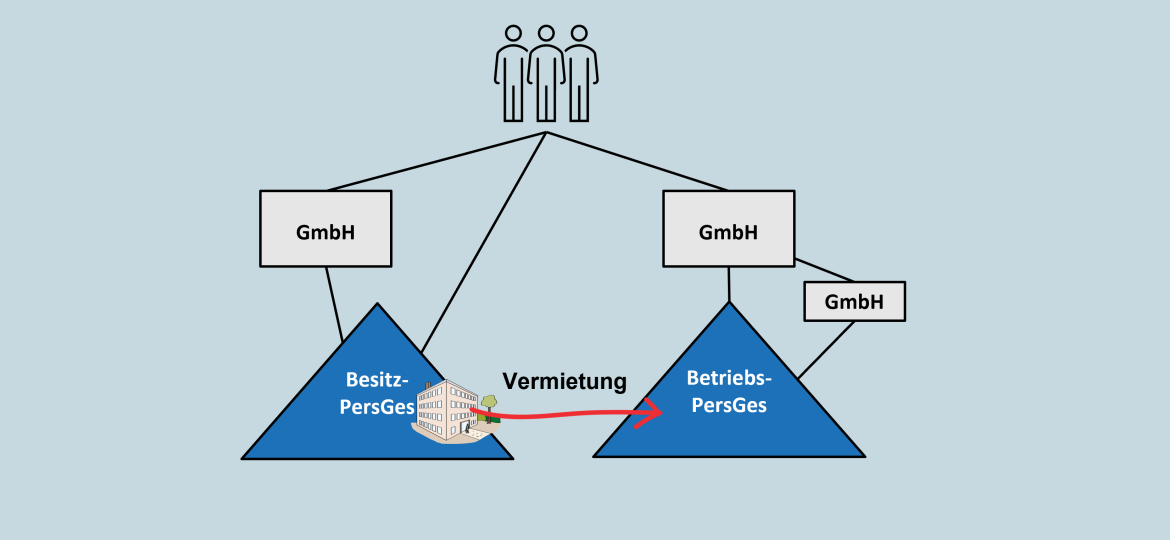
Bei der Betriebsaufspaltung ist vieles unklar. Jetzt ist eine weitere Unsicherheit bezüglich der Beherrschung des Besitzunternehmens hinzugekommen:
Thema: Unternehmenssteuerrecht
Der BFH hat die gespaltene Gewinnverwendung steuerlich anerkannt und damit „abgesegnet“, dass ein Gesellschafter seinen Gewinnanteil „stehen“ lassen und für später „reservieren“ kann, während die Gewinnanteile anderer Gesellschafter ausgeschüttet werden.
Thema: Unternehmenssteuerrecht
BFH bestätigt entgegen Finanzverwaltung, dass ein Teilverkauf nach Spaltung erst ab einer Grenze von 20 Prozent schädlich ist,
§ 15 Abs. 2 Sätze 3 und 4 UmwStG („Nachspaltungsveräußerungssperre“)
Thema: Unternehmenssteuerrecht
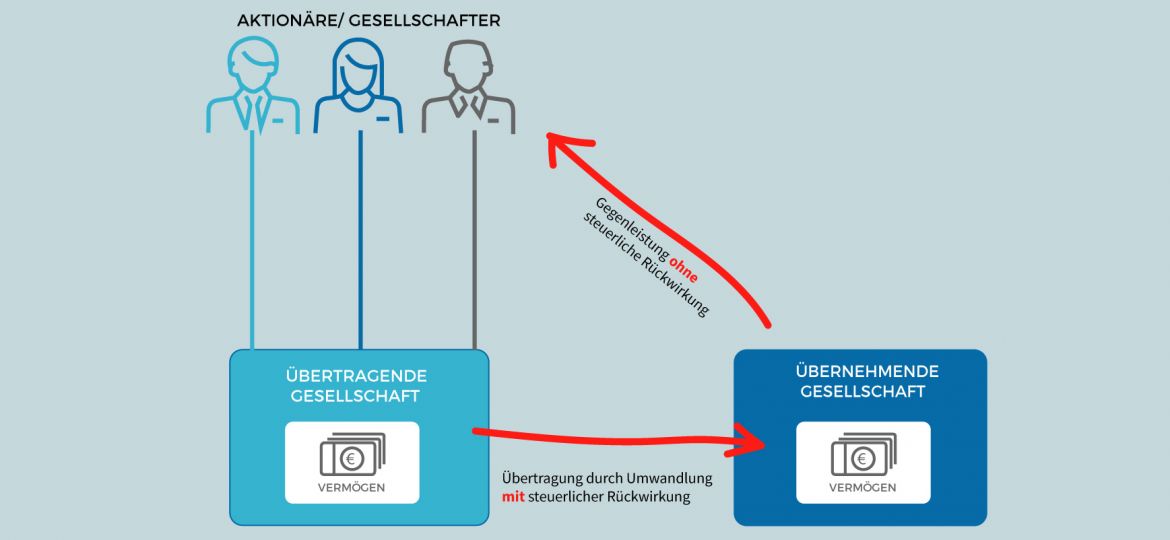
Kein anderes deutsches Steuergesetz enthält in nur 27 Paragrafen so viele Rückwirkungsfiktionen wie das Umwandlungssteuergesetz.
Thema: Unternehmenssteuerrecht
Gute Nachrichten aus Europa sind derzeit eher selten. Eine erfreuliche Meldung gibt es jedoch: Der EuGH hat weitgehend geklärt, unter welchen Umständen eine Erwerber-Holding die von ihr im Zuge des Erwerbs einer Beteiligung gezahlte Vorsteuer geltend machen kann.
Thema: Unternehmenssteuerrecht
Der grassierenden Grippewelle entsprechend hat sich auch der BFH mit Infektionen zu beschäftigen. Allerdings beschäftigt ihn nicht nur ein normaler grippaler Infekt, sondern auch das Infektionsleiden „Gewerblichkeit“.